SK하이닉스 주가 10.89% 급등: 2026년 3분기 실적과 100조 주주환원
SK하이닉스 3분기 실적 발표일에 주가가 크게 오른 배경을 숫자로 정리했어요. 보유 중이거나 진입을 고민하는 분이 확인할 실적·주주환원·수급·다음 일정을 한 번에 담았어요.
딱 3줄 요약
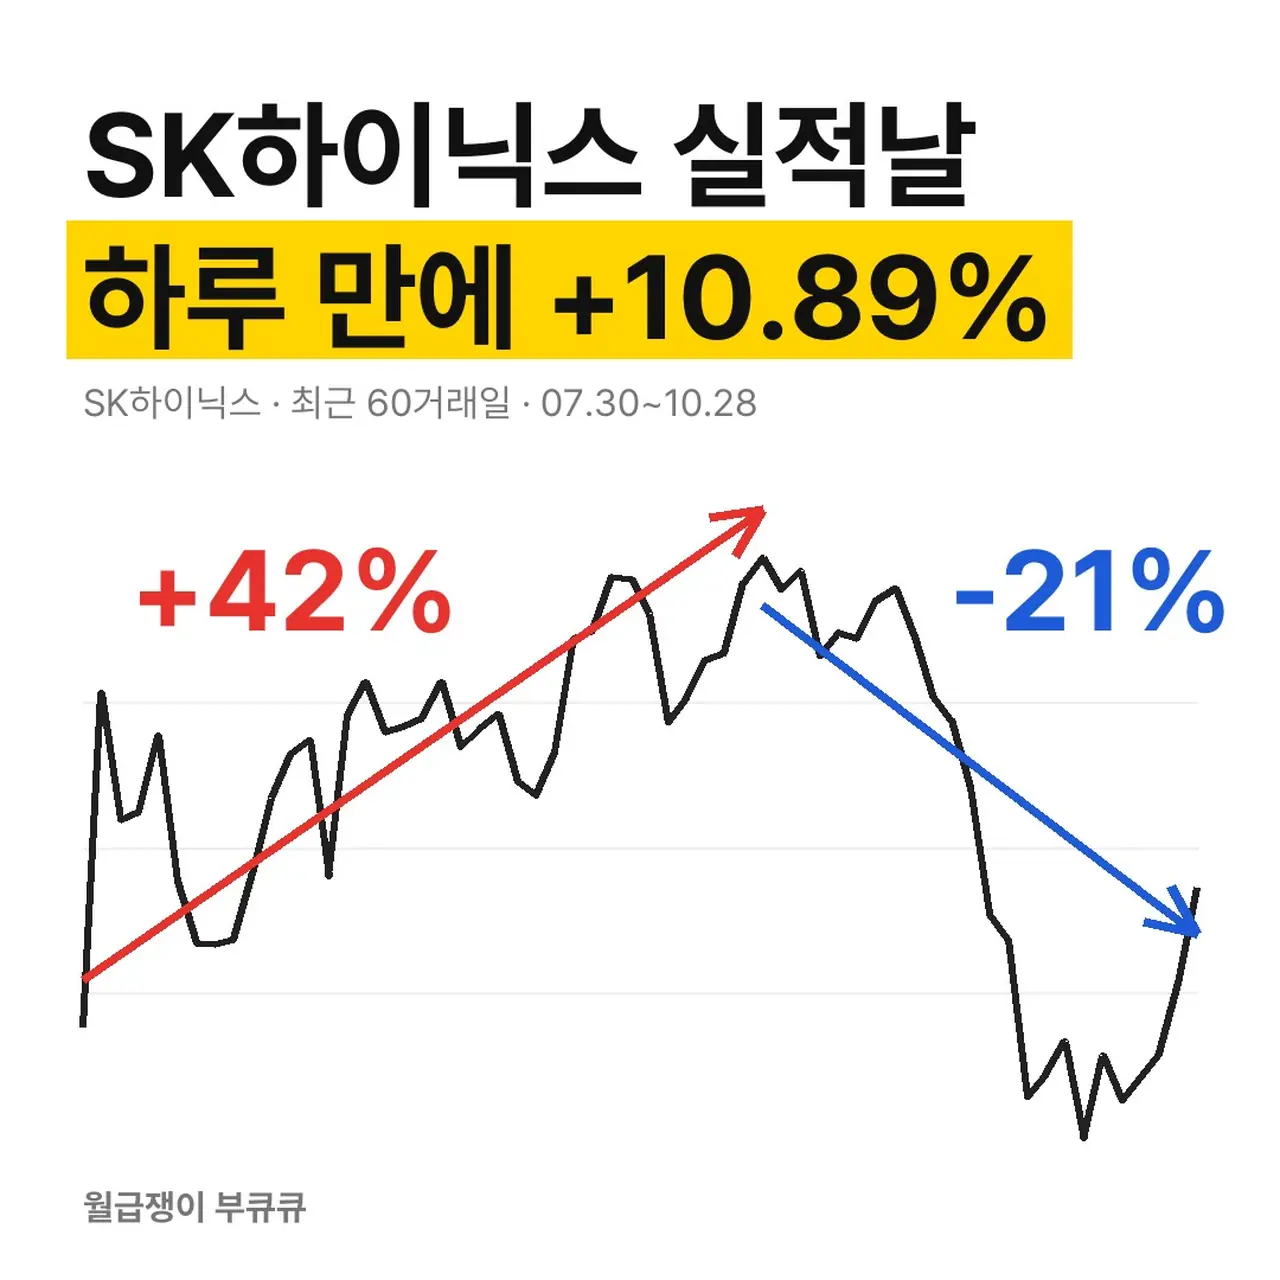
- 10월 28일 SK하이닉스는 148만7천원으로 마감해 하루 14만6천원(+10.89%) 올랐어요.
- 3분기 영업이익 83조3338억원은 에프앤가이드 전망치 약 76조9640억원보다 6조원 넘게 많았어요.
- 회사는 올해 회계연도 주주환원을 약 100조원으로 잡고 추가 자사주 매입 20조원도 결의했어요.
결론부터 보면, 이번 상승은 실적 규모 자체보다 시장 기대를 넘어선 폭, 대규모 주주환원, 2029년까지 이어지는 수요 설명이 함께 작용한 결과로 풀이돼요. 기준 시점은 2026년 10월 28일 오후 3시 39분, 네이버페이 증권 시세예요.
SK하이닉스 주가 10월 28일 마감 현황
27일에 이어 28일까지 이틀 내리 올랐어요. 26일 종가가 129만원이었으니 두 거래일 동안 상승률은 15%를 웃돌아요.
기간을 넓혀 보면 7월 30일 종가 132만2천원 대비 약 12% 높은 수준이에요. 10월 20일 기록한 저점 119만원과 견주면 회복 폭은 25%에 가까워요.
| 시점 | 종가 | 10/28 대비 |
|---|---|---|
| 7월 30일 | 132만2천원 | 약 12% 상승 |
| 10월 20일(저점) | 119만원 | 25% 가까이 회복 |
| 10월 26일 | 129만원 | 15% 넘게 상승 |
| 10월 28일 | 148만7천원 | +10.89%(하루) |
SK하이닉스 3분기 실적: 전망치 대비 얼마나 좋았나
3분기 매출은 104조6155억원, 영업이익은 83조3338억원으로 모두 분기 최대 기록을 새로 썼어요. 영업이익률은 79.7%로, 매출 100원당 약 80원이 이익으로 남은 구조예요.
주가를 움직인 쪽은 절대 규모보다 기대와의 격차였어요. 에프앤가이드가 집계한 영업이익 컨센서스는 약 76조9640억원이었고, 발표치는 이를 6조원 이상 웃돌았어요.
| 구분 | 시장 전망 | 실제 |
|---|---|---|
| 영업이익 | 약 76.96조 | 83.33조 |
| 매출 | - | 104.62조 |
| 영업이익률 | - | 79.7% |
지난 실적 발표 때 주가가 부진했던 이유
6월 고점 뒤 반도체 대형주는 AI 투자의 수익성을 둘러싼 우려로 큰 조정을 겪었어요. 당시에도 사상 최대 실적이 나왔지만 주가 반응은 미지근했다는 평가가 많았어요.
52주 최고가는 300만2천원이에요. 이번 급등 뒤에도 현재 주가는 그 고점의 절반 안팎에 머물러 있어요.
이번 발표에서 회사는 수요 지속성에 대한 의문에 직접 답했어요. D램과 HBM 물량이 2029년까지 사실상 모두 판매가 끝났다고 밝힌 것이 첫 번째 근거였어요.
SK하이닉스 100조 주주환원과 배당 내용
두 번째 근거는 주주환원 계획이에요. 올해 회계연도 기준 환원 규모를 약 100조원으로 제시했고, 3분기 배당금은 주당 2만원으로 정했어요.
SK하이닉스 주주환원 계획 요약
- 올해 회계연도 주주환원 규모: 약 100조원
- 현금배당: 30조원 이상
- 자사주 매입·소각: 60조원 이상
- 3분기 배당: 주당 2만원
- 추가 자사주 매입: 20조원 결의
김우현 CFO는 콘퍼런스콜에서 현재 주가가 이익과 현금 창출력을 제대로 반영하지 못한 저평가 상태라는 견해를 밝혔어요. 경영진이 저평가를 언급하면서 자사주 소각까지 실행하겠다고 한 점이 투자 심리에 힘을 보탠 것으로 보여요.
앞서 23일에는 미국 자회사 솔리다임의 미국 IPO 검토를 접었어요. 자회사 별도 상장이 없으면 모회사 주주 가치가 희석될 걱정이 줄어든다는 시각도 있어요.
SK하이닉스 수급과 증권사 목표가, PER
투자자별로는 엇갈렸어요. 23일, 26일, 27일 세 거래일 동안 기관은 매수 우위, 외국인은 매도 우위를 이어 갔어요.
| 투자자 | 순매수(주) |
|---|---|
| 기관 | +113,396 |
| 개인 | -67,933 |
| 외국인 | -51,049 |
네이버페이 증권에 집계된 증권사 평균 목표주가는 324만8636원으로 현재가의 두 배를 넘어요. PER은 6.63배, 추정 PER은 4.18배예요.
밸류에이션 지표가 낮다는 것은 저평가 신호로 읽힐 수 있지만, 동시에 시장이 지금의 이익 수준이 얼마나 지속될지 확신하지 못한다는 뜻으로도 해석돼요.
SK하이닉스 주가 다음 변수: 삼성전자 실적과 시나리오
| 날짜 | 내용 |
|---|---|
| 10/20 | 저점 119만원 |
| 10/23 | 솔리다임 미국 상장 검토 중단 |
| 10/27 | 이틀 연속 상승 시작 |
| 10/28 | 3분기 실적·100조 주주환원, +10.89% |
| 10/29 | 삼성전자 3분기 실적 |
하워드 막스는 시장 심리를 탐욕과 공포를 오가는 진자에 비유했어요. 두 거래일 만에 15% 넘게 오른 지금은 심리가 한쪽으로 크게 기운 구간으로 볼 수 있어요.
긍정 시나리오는 29일 삼성전자 실적도 기대를 웃돌아 반도체 업종 전반의 고점 논란이 한 차례 더 누그러지는 경우예요. 부정 시나리오는 외국인 매도가 계속되거나 삼성전자 실적이 기대에 미달해 이틀간 상승분 일부가 되돌려지는 경우예요.
이 글은 공개 자료를 정리한 정보 제공용이며 특정 종목의 매수나 매도를 권하지 않아요. 투자 결정과 그 결과는 투자자 본인에게 있어요.
자주 묻는 질문
3분기 영업이익 83조3338억원이 시장 전망치(약 76조9640억원)를 6조원 넘게 웃돌았고, 약 100조원 주주환원 계획과 2029년까지 D램·HBM 사실상 매진이라는 설명이 함께 나왔기 때문이에요. 이날 주가는 10.89% 올랐어요.
3분기 배당은 주당 2만원이에요. 올해 회계연도 전체로는 현금배당 30조원 이상을 포함해 약 100조원 규모의 주주환원을 계획했어요.
네이버페이 증권 기준 증권사 평균 목표가는 324만8636원이에요. 10월 28일 종가 148만7천원의 두 배를 넘는 수준이에요.
PER은 6.63배, 추정 PER은 4.18배예요(네이버페이 증권).
참고한 자료
이 글은 2026년 10월 28일 기준 정보를 정리한 것이에요. 특정 종목·상품의 매수·매도를 권하지 않으며, 투자 판단과 책임은 본인에게 있어요.